Por que o pagamento de precatórios pode levar mais de 10 anos?
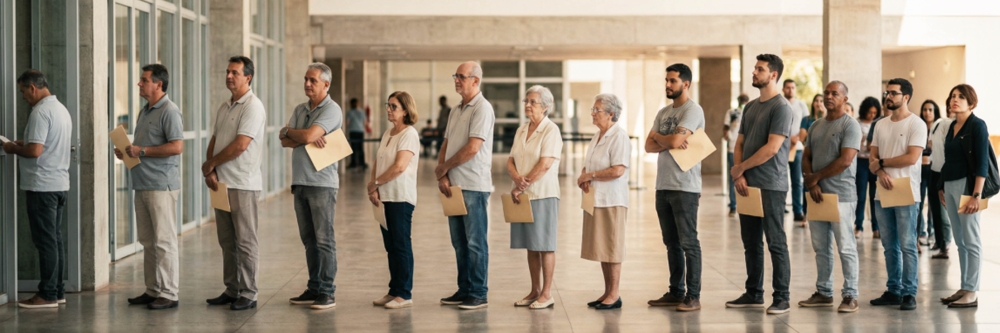
O tempo de espera para receber um precatório costuma surpreender quem vence uma ação contra o poder público. Não é incomum encontrar credores que aguardam 10, 15 ou até mais de 20 anos para receber um valor que já foi reconhecido definitivamente pela Justiça.
Essa demora não decorre de erro pontual ou simples falta de vontade do governo. Trata-se de uma consequência direta de regras constitucionais, limitações orçamentárias e decisões fiscais acumuladas ao longo do tempo. Compreender esses fatores é essencial para que o credor tenha expectativas realistas sobre prazos e alternativas disponíveis.
Precatório não é uma dívida comum
Quando uma pessoa ganha uma ação judicial contra a União, um Estado ou um Município, o pagamento não ocorre como em uma relação entre particulares. O crédito passa a seguir o regime de precatórios, previsto no artigo 100 da Constituição Federal.
Na prática, isso significa que:
- O Poder Judiciário reconhece o direito do credor;
- O pagamento depende do Poder Executivo;
- O valor só pode ser quitado se estiver previsto na Lei Orçamentária Anual (LOA).
Ou seja, vencer a ação não implica recebimento imediato. O crédito passa a depender do planejamento financeiro do ente público.
O principal gargalo: o orçamento público
Todo ente federativo opera com orçamento limitado. Dentro desse orçamento, os precatórios disputam espaço com despesas consideradas prioritárias, como:
- Folha de pagamento de servidores;
- Previdência;
- Saúde e educação;
- Segurança pública;
- Serviço da dívida pública.
Quando o volume de precatórios supera a capacidade anual de pagamento, forma-se uma fila que se estende por vários anos. Mesmo com decisão judicial definitiva, o credor precisa aguardar até que exista espaço orçamentário para o pagamento.
A obrigatoriedade da fila cronológica
A Constituição determina que os precatórios sejam pagos em ordem cronológica de apresentação, respeitadas algumas exceções legais, como créditos de natureza alimentar, idosos e pessoas com doenças graves.
Ainda assim, a regra geral é a fila, o que gera efeitos diretos:
- Novos precatórios entram no final da lista;
- Entes públicos com grande passivo acumulado apresentam atrasos estruturais.
Em diversos Estados e Municípios, a espera média ultrapassa 15 anos, sem considerar o tempo do processo judicial.
Regimes especiais e parcelamentos prolongados
Diante da incapacidade de quitar os precatórios dentro do prazo constitucional, sucessivas emendas criaram regimes especiais de pagamento. Esses mecanismos permitem:
- Parcelamento do estoque de precatórios;
- Limitação percentual da receita anual destinada aos pagamentos;
- Alongamento dos prazos por décadas.
Na prática, o precatório passou a ser tratado como um crédito de longo prazo, sujeito à situação fiscal do ente devedor.
Instabilidade normativa e insegurança jurídica
Outro fator que contribui para a demora é a constante mudança nas regras. Alterações na correção monetária, nos critérios de inclusão no orçamento e na criação de tetos fiscais afetam diretamente as expectativas dos credores.
Essa instabilidade aumenta a insegurança jurídica e dificulta o planejamento financeiro de quem aguarda o recebimento.
Leia também: Saiba qual é o impacto da inflação na espera pelo precatório!
O tempo do processo judicial vem antes da fila
A espera pelo precatório não começa com a sua expedição. Antes disso, o credor normalmente já enfrentou:
- Anos de tramitação judicial;
- Recursos e incidentes processuais;
- Fase de liquidação e cálculos;
- Procedimentos administrativos.
Em muitos casos, o processo judicial já consumiu oito ou até dez anos antes mesmo da entrada na fila do precatório.
Dados oficiais confirmam que a espera é estrutural
Levantamentos do Conselho Nacional de Justiça (CNJ) indicam que o estoque de precatórios no Brasil alcança centenas de bilhões de reais. Relatórios do Tesouro Nacional reforçam que esse passivo representa um dos principais desafios fiscais dos entes públicos.
Esses dados confirmam que a demora não é exceção, mas uma característica estrutural do sistema de precatórios.
Quais alternativas o credor possui?
Diante dessa realidade, o credor basicamente possui duas alternativas legais:
- Permanecer aguardando o pagamento na fila pública;
- Avaliar a cessão do crédito a terceiros, conforme permitido pela Constituição Federal.
A escolha depende do tempo estimado de espera, da necessidade de liquidez imediata e do planejamento financeiro individual.
Cansado de esperar pelo seu precatório?
Se o seu crédito já foi reconhecido pela Justiça, mas continua preso a uma fila longa e imprevisível, a antecipação do precatório pode ser uma alternativa legal para transformar esse direito futuro em dinheiro disponível agora. Essa escolha permite mais previsibilidade financeira e menos dependência dos prazos do governo.
A Ideal Precatórios realiza uma análise individual do seu crédito e apresenta uma simulação clara, com valores reais e total transparência, para que você entenda quanto pode receber e decida com segurança se a antecipação faz sentido para o seu momento financeiro.
Fontes
- Constituição Federal – Art. 100
- Conselho Nacional de Justiça (CNJ) – Precatórios
- Tesouro Nacional – Dívida e Precatórios
Posts Relacionados