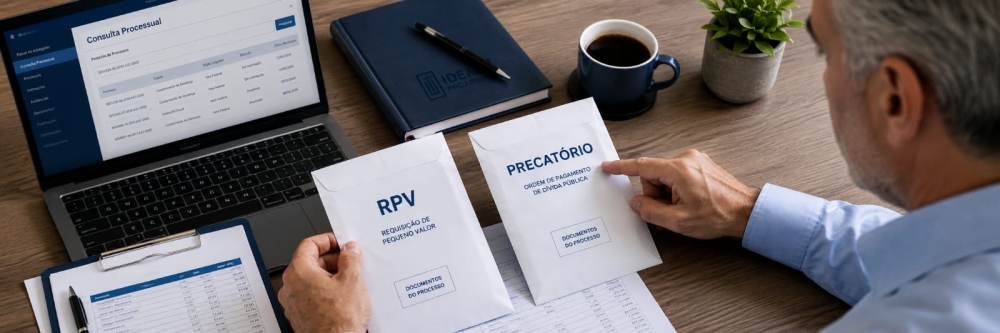
Precatório ou RPV: como identificar seu crédito e tomar a decisão certa
Se você ganhou uma ação contra um órgão público, como a União, um estado ou um município, provavelmente já ouviu falar em precatório e RPV. Mas muitas pessoas ainda têm uma dúvida importante: afinal, qual é o meu crédito?
Saber essa resposta faz toda a diferença. Ela ajuda a entender quando o pagamento pode acontecer, como acompanhar o processo e quais opções existem caso você queira receber esse dinheiro antes.
Neste artigo, você vai descobrir, de forma simples, como identificar se o seu crédito é um precatório ou uma RPV, quais são as diferenças entre eles e por que essa informação é tão importante na hora de tomar decisões.
Qual é a diferença entre precatório e RPV?
A diferença é mais simples do que parece.
Tudo começa pelo valor que o governo foi condenado a pagar.
Quando esse valor está dentro do limite permitido para determinado órgão público, o pagamento normalmente é feito por RPV, que significa Requisição de Pequeno Valor.
Quando o valor ultrapassa esse limite, o pagamento passa a ser feito por precatório.
Veja a comparação:
| RPV | Precatório |
|---|---|
| Utilizada para valores menores | Utilizado para valores maiores |
| Costuma ser paga mais rapidamente | Segue uma fila de pagamento do governo |
| Em geral, o pagamento ocorre em até 60 dias após a emissão | O prazo depende do orçamento e da ordem de pagamento |
| Processo mais simples | Possui regras próprias previstas na Constituição |
Embora muita gente pense que a diferença está apenas no valor, existem outros pontos importantes.
O tempo de espera, a forma de pagamento e até as possibilidades de antecipação mudam conforme o tipo do crédito.
Por isso, descobrir se você possui uma RPV ou um precatório é o primeiro passo para entender a sua situação.
Qual é o valor máximo de uma RPV?
Essa é uma das dúvidas mais comuns entre quem venceu uma ação contra o governo.
A resposta é que não existe um único valor para todo o Brasil.
Cada órgão público possui regras próprias.
Na União, por exemplo, a RPV é utilizada para créditos de até 60 salários mínimos. Acima desse limite, o pagamento passa a ser feito por precatório.
Já estados e municípios podem adotar limites diferentes, conforme a legislação de cada um.
Por isso, duas pessoas que ganharam ações com valores parecidos podem receber de formas diferentes.
Imagine a seguinte situação.
Duas pessoas ganharam ações no mesmo valor.
Uma delas moveu uma ação contra a União. A outra venceu uma ação contra um município.
Dependendo do limite adotado por cada órgão público, uma poderá receber por RPV e a outra por precatório.
É justamente por isso que cada caso deve ser analisado de forma individual.
Como saber se o seu crédito é uma RPV ou um precatório?
Depois de ganhar uma ação contra o governo, é comum surgir essa dúvida.
A boa notícia é que descobrir essa informação costuma ser mais simples do que parece.
Veja algumas formas de confirmar qual é o seu crédito.
Consulte seu advogado
O advogado que acompanhou o processo poderá informar se o pagamento será feito por RPV ou por precatório, além de explicar em que fase o processo está.
Verifique os documentos do processo
Quando a Justiça define a forma de pagamento, essa informação passa a constar nos documentos do processo.
Se você tiver acesso ao processo, normalmente conseguirá identificar essa informação.
Faça uma consulta no tribunal
Os Tribunais de Justiça e os Tribunais Regionais Federais oferecem sistemas de consulta pela internet.
Em muitos casos, basta informar o número do processo para acompanhar o andamento do pagamento.
Peça uma análise especializada
Se você não conseguir localizar essas informações ou ainda tiver dúvidas, uma empresa especializada pode analisar a documentação e explicar qual é a modalidade do seu crédito.
Além disso, também poderá esclarecer quais são as alternativas disponíveis para o seu caso.
Leia também: O que é um Precatório? Entenda de Forma Simples e Definitiva
Por que essa informação é tão importante?
Saber se você tem um precatório ou uma RPV ajuda a entender quando o dinheiro pode ser recebido e quais são as opções disponíveis para o seu caso.
Tempo de espera
A RPV costuma ser paga em um prazo menor.
Já o precatório segue uma fila de pagamentos organizada pelo governo. Por isso, o tempo de espera costuma ser maior.
Conhecer essa diferença evita criar expectativas que podem não se confirmar.
Planejamento financeiro
Imagine duas pessoas que ganharam ações contra o governo.
A primeira possui uma RPV e deve receber o pagamento em pouco tempo.
A segunda possui um precatório e ainda precisará aguardar sua vez na fila.
Embora ambas tenham vencido ações judiciais, cada uma precisará fazer um planejamento financeiro diferente.
Entender qual é o seu crédito ajuda a tomar decisões com mais segurança e tranquilidade.
Possibilidade de antecipação
Tanto a RPV quanto o precatório podem ser negociados com empresas especializadas, caso o titular prefira receber antes do pagamento feito pelo governo.
Cada análise é feita de forma individual.
Entre os principais fatores avaliados estão:
- documentação do processo;
- valor do crédito;
- órgão responsável pelo pagamento;
- previsão de recebimento.
Por isso, não existe uma proposta padrão. Cada caso possui características próprias.
Atualização do valor
Outra questão importante é que o valor do crédito pode ser atualizado até o momento do pagamento, conforme as regras definidas para cada processo.
Quando a espera é maior, essa atualização também pode influenciar o valor que será recebido.
Erros comuns de quem não sabe qual crédito possui
Muitas pessoas acabam tomando decisões baseadas em informações incompletas.
Os erros mais comuns são:
- acreditar que receberão em poucos meses quando, na verdade, possuem um precatório;
- deixar de acompanhar o andamento do processo;
- fazer planos financeiros considerando um prazo que não corresponde à realidade;
- pensar que toda negociação funciona da mesma forma para qualquer crédito.
Quanto antes você descobrir qual é a modalidade do seu crédito, mais fácil será organizar seu planejamento e evitar frustrações.
Vale a pena antecipar o recebimento?
Essa é uma decisão que depende da realidade de cada pessoa.
Não existe uma resposta que seja igual para todos.
Antes de decidir, vale a pena considerar fatores como:
- o tipo do crédito;
- o valor a receber;
- quem será responsável pelo pagamento;
- a previsão de recebimento;
- suas necessidades financeiras no momento.
Para algumas pessoas, esperar pelo pagamento pode ser a melhor escolha.
Para outras, antecipar o recebimento pode ajudar a quitar dívidas, investir em um projeto ou simplesmente trazer mais tranquilidade financeira.
O mais importante é analisar cada caso com calma antes de tomar qualquer decisão.
Como a Ideal pode ajudar
Descobrir se o seu crédito é um precatório ou uma RPV é o primeiro passo para entender quando o pagamento pode acontecer e quais alternativas estão disponíveis.
Na Ideal Precatórios, você recebe uma avaliação individual do seu caso. A equipe analisa a documentação, explica como funciona o seu crédito e apresenta todas as informações necessárias para que você tome a melhor decisão para a sua realidade.
Durante essa análise são avaliados:
- o tipo do crédito;
- a documentação disponível;
- o valor atualizado;
- a previsão de pagamento;
- a possibilidade de antecipação, quando aplicável.
O objetivo é oferecer informações claras para que você possa decidir com segurança, sem promessas irreais e com total transparência durante todo o processo.
Fontes:
Conselho Nacional de Justiça — Painel de Precatórios
Supremo Tribunal Federal — Regime de Precatórios
Governo Federal — Constituição Federal, artigo 100
Posts Relacionados